Domain fonds-special.de kaufen?
Wir ziehen mit dem Projekt
fonds-special.de um.
Sind Sie am Kauf der Domain
fonds-special.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fonds-special.de kaufen?
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
Was sind die wichtigsten Überlegungen bei der Gestaltung einer Asset-Allokation-Strategie?
Die wichtigsten Überlegungen bei der Gestaltung einer Asset-Allokation-Strategie sind die Risikotoleranz des Anlegers, die Anlageziele und der Anlagehorizont. Es ist entscheidend, eine ausgewogene Mischung verschiedener Anlageklassen zu wählen, um das Risiko zu streuen und Renditechancen zu maximieren. Eine regelmäßige Überprüfung und Anpassung der Strategie ist ebenfalls wichtig, um auf Veränderungen am Markt oder im persönlichen Umfeld reagieren zu können. **
Ähnliche Suchbegriffe für Strategie
Top-Angebote
Produkte zum Begriff Strategie:
-
Haake, Klaus: Strategie-WorkshopStrategie-Workshop , In fünf Schritten zur erfolgreichen Unternehmensstrategie , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage 2020, Erscheinungsjahr: 20201027, Produktform: Leinen, Beilage: Buch, Autoren: Haake, Klaus~Rusch, Josef~Seiler, Willi~Seliner, Patrick, Auflage: 20004, Auflage/Ausgabe: 4. Auflage 2020, Seitenzahl/Blattzahl: 195, Keyword: KMU; Klein- und Mittelständische Unternehmen; Unternehmensführung; Strategie-Workshops; Strategieprozess; Strategieentwicklung, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Unternehmensstrategie~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Strategisches Management~Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 244, Breite: 176, Höhe: 17, Gewicht: 613, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036298 9783791032320 9783791029979, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120610244,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie kann eine effektive Asset Allocation-Strategie dabei helfen, das Risiko zu minimieren und die Rendite zu maximieren?
Eine effektive Asset Allocation-Strategie hilft dabei, das Risiko zu minimieren, indem sie das Portfolio diversifiziert und verschiedene Anlageklassen kombiniert. Durch die Streuung der Investitionen über verschiedene Vermögenswerte können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine gut durchdachte Asset Allocation-Strategie kann auch dazu beitragen, die Rendite zu maximieren, indem sie das Risiko-Rendite-Verhältnis optimiert und langfristiges Wachstum fördert. **
-
Wie beeinflusst die Asset-Allokation die langfristige Performance eines Investmentportfolios?
Die Asset-Allokation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset-Allokation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset-Allokation zu einer besseren Performance des Investmentportfolios führen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
Top-Angebote
Produkte zum Begriff Strategie:
-
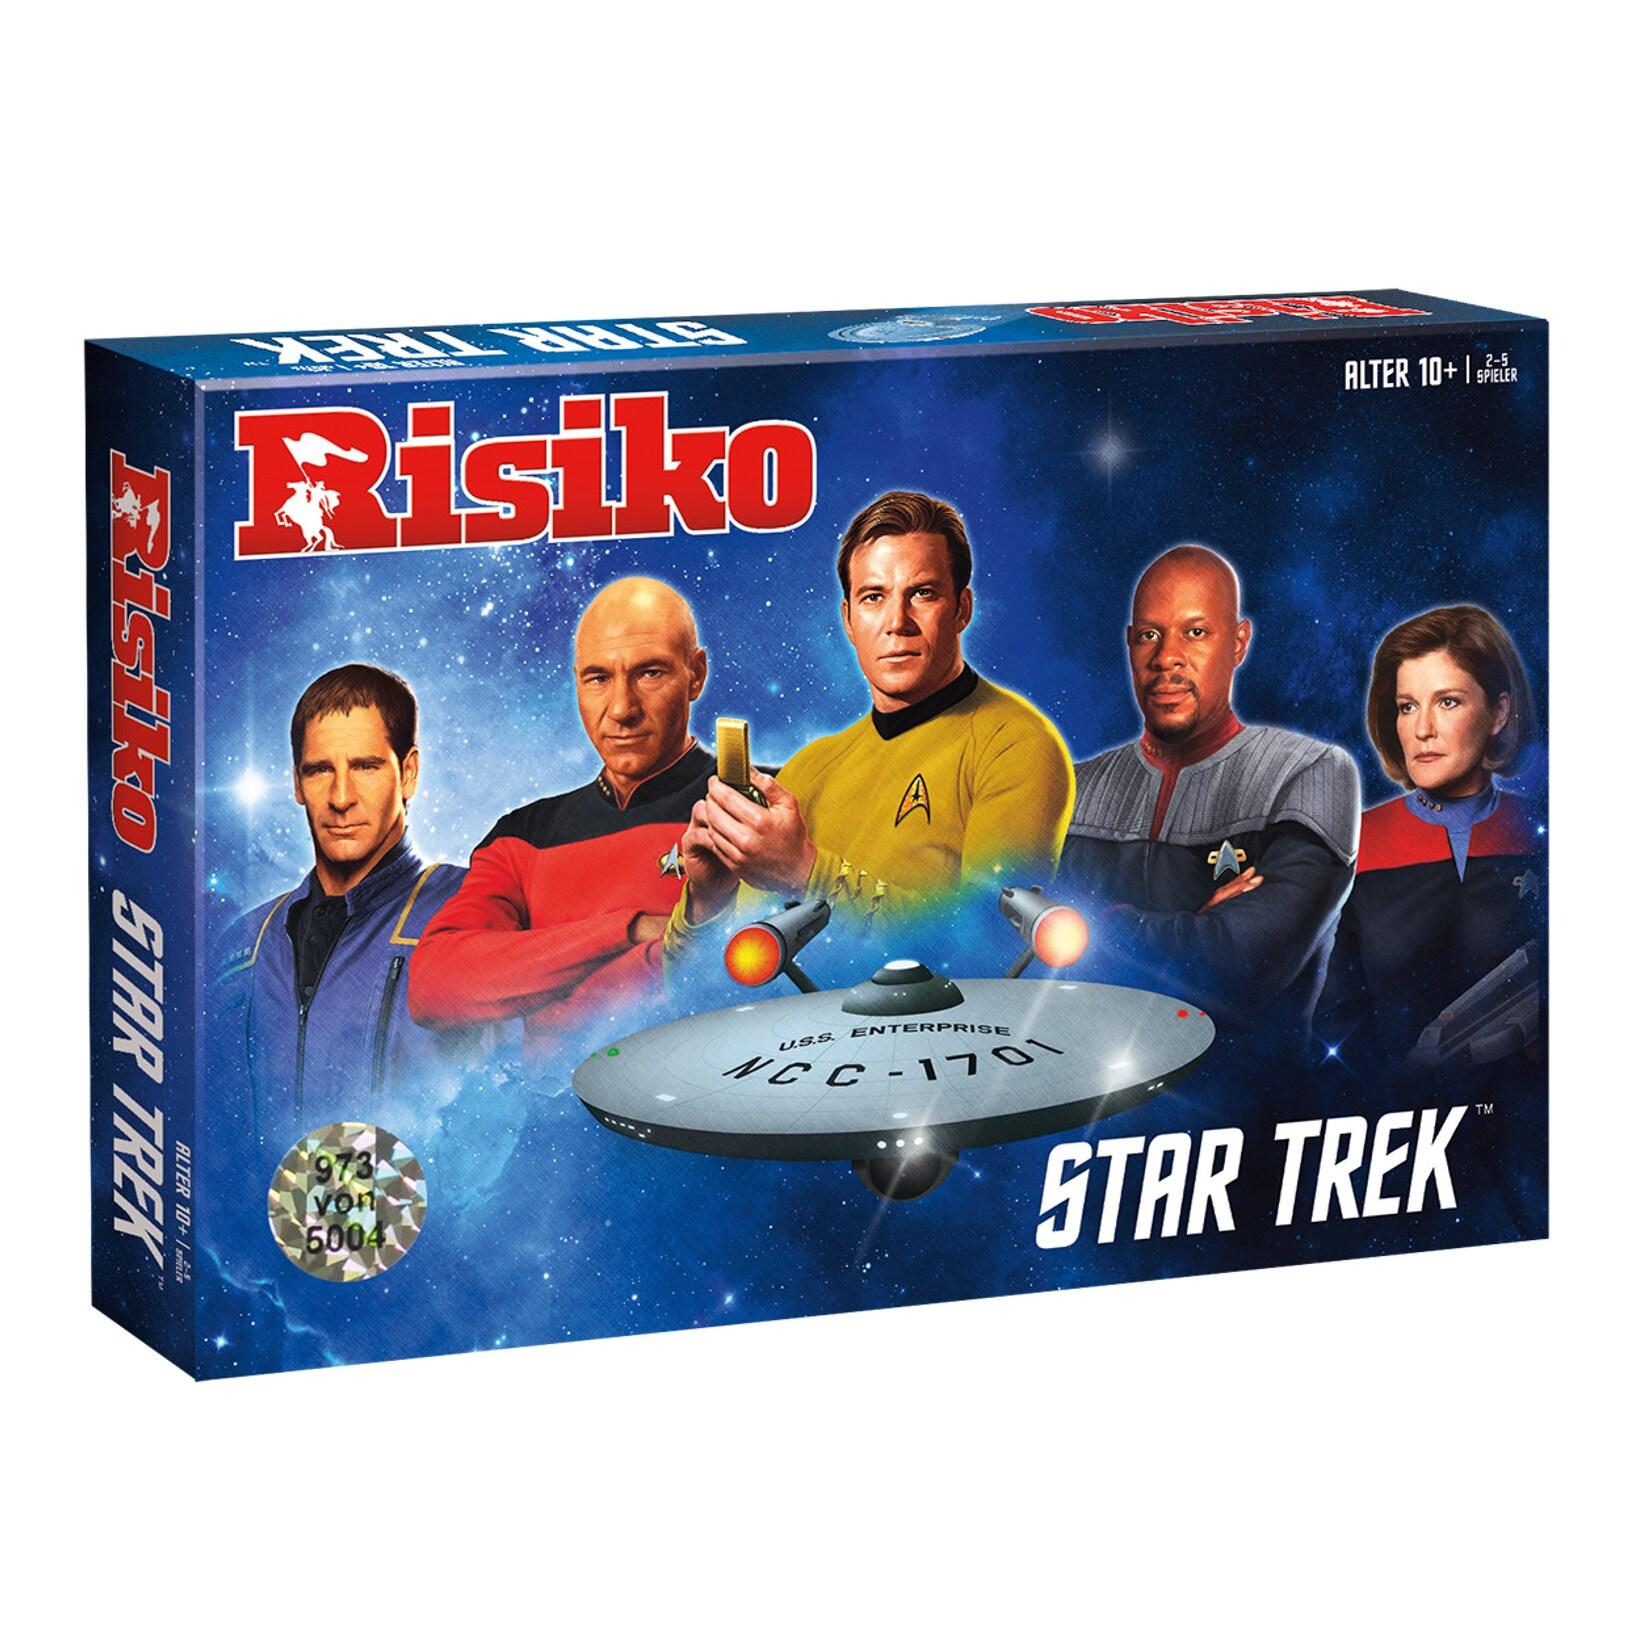
Risiko Star Trek Strategie Spiel Gesellschaftsspiel Brettspiel - streng limitiert - deutschWinning Moves Risiko Star Trek Auf 5000 Stück limitierte Ausgabe mit nummeriertem Hologramm Sticker! Q hat die Captains Kirk, Picard, Sisko, Janeway und Archer versammelt, um herauszufinden, wer von ihnen am besten geeignet ist, das Kommando über die St39,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Springer Unternehmensfinanzierung zwischen Strategie und Rendite (Deutsch, Hardcover, Guido Eilenberger, Sascha Haghani) (9783540707615)Springer Unternehmensfinanzierung zwischen Strategie und Rendite (Deutsch, Hardcover, Guido Eilenberger, Sascha Haghani) (9783540707615)66,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Haake, Klaus: Strategie-WorkshopStrategie-Workshop , In fünf Schritten zur erfolgreichen Unternehmensstrategie , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage 2020, Erscheinungsjahr: 20201027, Produktform: Leinen, Beilage: Buch, Autoren: Haake, Klaus~Rusch, Josef~Seiler, Willi~Seliner, Patrick, Auflage: 20004, Auflage/Ausgabe: 4. Auflage 2020, Seitenzahl/Blattzahl: 195, Keyword: KMU; Klein- und Mittelständische Unternehmen; Unternehmensführung; Strategie-Workshops; Strategieprozess; Strategieentwicklung, Fachschema: Makroökonomie~Ökonomik / Makroökonomik~Unternehmensstrategie~Management / Strategisches Management~Strategisches Management~Unternehmensstrategie / Strategisches Management~Betriebswirtschaft - Betriebswirtschaftslehre~Business / Management~Management, Fachkategorie: Strategisches Management~Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Makroökonomie, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Länge: 244, Breite: 176, Höhe: 17, Gewicht: 613, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783791036298 9783791032320 9783791029979, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 120610244,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
-
Was sind die wichtigsten Überlegungen bei der Gestaltung einer Asset-Allokation-Strategie?
Die wichtigsten Überlegungen bei der Gestaltung einer Asset-Allokation-Strategie sind die Risikotoleranz des Anlegers, die Anlageziele und der Anlagehorizont. Es ist entscheidend, eine ausgewogene Mischung verschiedener Anlageklassen zu wählen, um das Risiko zu streuen und Renditechancen zu maximieren. Eine regelmäßige Überprüfung und Anpassung der Strategie ist ebenfalls wichtig, um auf Veränderungen am Markt oder im persönlichen Umfeld reagieren zu können. **
-
Wie kann eine effektive Asset Allocation-Strategie dabei helfen, das Risiko zu minimieren und die Rendite zu maximieren?
Eine effektive Asset Allocation-Strategie hilft dabei, das Risiko zu minimieren, indem sie das Portfolio diversifiziert und verschiedene Anlageklassen kombiniert. Durch die Streuung der Investitionen über verschiedene Vermögenswerte können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine gut durchdachte Asset Allocation-Strategie kann auch dazu beitragen, die Rendite zu maximieren, indem sie das Risiko-Rendite-Verhältnis optimiert und langfristiges Wachstum fördert. **
-
Wie beeinflusst die Asset-Allokation die langfristige Performance eines Investmentportfolios?
Die Asset-Allokation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset-Allokation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset-Allokation zu einer besseren Performance des Investmentportfolios führen. **
Ähnliche Suchbegriffe für Strategie
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rebalancing - eine Asset-Allocation Strategie zur Steuerung von Kapitalanlagen in Versicherungsunternehmen, Taschenbuch von Arthur Templer, GRIN,Rebalancing - Eine Asset-allocation Strategie Zur Steuerung Von Kapitalanlagen In Versicherungsunternehmen, Taschenbuch Von Arthur Templer, Grin, 978-3-8386-8252-5, Seitenanzahl: 9268,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
-
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.