Domain fonds-special.de kaufen?
Wir ziehen mit dem Projekt
fonds-special.de um.
Sind Sie am Kauf der Domain
fonds-special.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain fonds-special.de kaufen?
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
Bis wann Mittelschicht?
Bis wann Mittelschicht? Was meinst du mit dieser Frage? Möchtest du wissen, bis zu welchem Einkommensniveau man als Teil der Mittelschicht gilt? Oder geht es darum, wie lange die Mittelschicht als soziale Schicht bestehen wird? Es ist wichtig zu beachten, dass die Definition der Mittelschicht je nach Land und Region variieren kann. Zudem unterliegt die Zusammensetzung der Mittelschicht einem ständigen Wandel, der von wirtschaftlichen, sozialen und politischen Faktoren beeinflusst wird. Wenn du konkretere Informationen benötigst, lass es mich gerne wissen. Bis wann Mittelschicht? **

Ähnliche Suchbegriffe für Mittelschicht
Top-Angebote
Produkte zum Begriff Mittelschicht:
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflusst die Asset-Allokation die langfristige Performance eines Investmentportfolios?
Die Asset-Allokation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset-Allokation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset-Allokation zu einer besseren Performance des Investmentportfolios führen. **
-
Wie hoch ist das Durchschnittsgehalt der Mittelschicht und der oberen Mittelschicht?
Das Durchschnittsgehalt der Mittelschicht variiert je nach Land und Region. In einigen Ländern liegt es bei etwa dem nationalen Durchschnittseinkommen, während es in anderen Ländern etwas darüber oder darunter liegen kann. Das Durchschnittsgehalt der oberen Mittelschicht liegt in der Regel über dem Durchschnitt der Gesamtbevölkerung, kann aber ebenfalls stark variieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **

Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
Top-Angebote
Produkte zum Begriff Mittelschicht:
-
Moskaus (in)existente Mittelschicht, Fachbücher von Bernhard BraunDie russische Mittelschicht ist seit dem Ende der Sowjetunion ein wissenschaftlich wie gesellschaftlich viel beachtetes Thema. Im Kontext der postsozialistischen Umbrüche galt sie im politischen Diskurs als Indikator für eine erfolgreiche Transformation hin zur Marktwirtschaft. Doch kann es im heutigen Russland, einem Land, in dem die reichsten 10 Prozent der Bevölkerung über 83 Prozent des Haushaltsvermögens verfügen, überhaupt eine Mittelschicht geben? Bernhard Braun löst sich in seinem Buch von eurozentrischen Entwicklungsnarrativen und nähert sich der Moskauer Mittelschicht durch ethnographische Forschung an. Das Buch ermöglicht einen Blick hinter die Fassade eines viel zitierten Begriffs. Es zeigt die Vielfalt der Moskauer Mittelschichten auf und stellt die sie charakterisierenden Prozesse sozialer Abhängigkeiten und die respektiven Adaptionsstrategien in den Mittelpunkt. So ermöglicht Brauns Analyse ein tiefgreifenderes Verständnis der russischen Gesellschaft und ihrer Dynamiken.59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Castelli Gold Days Damen-Mittelschicht ärmellos Black Gr. MIm Winter wird jeder Stopp an der Ampel zu einem kleinen Härtetest. Castelli Gold Days dámská prostřední vrstva bez rukávů Black hält Sie warm, lässt den Körper aber weiterhin atmen. Hauptvorteile Die aktive Isolierung sorgt beim Fahren in der Kälte für angenehme Wärme und hilft gleichzeitig, Feuchtigkeit abzuleiten, wenn Sie bergauf schneller werden. Das ärmellose Design reduziert das Volumen unter der Jacke und schränkt die Schultern nicht ein – das werden Sie sowohl auf der Straße als auch auf Schotter zu schätzen wissen. Der asymmetrische Half-Zip verringert das Aufeinanderliegen von Reißverschlüssen am Hals, sodass der Kragen bequemer sitzt und nichts drückt. Der Regular-Fit liegt körpernah an und lässt Ihnen die Wahl: in die Hose stecken oder locker darüber tragen. Technische Daten Die Isolierung besteht aus Polartec® Alpha® 90 mit hohem Loft für aktive Wärme. Das Material wird aus recyceltem PET hergestellt, um die Umweltbelastung zu reduzieren. Das Gewicht einer Weste beträgt 122 g – ideal für leichtes Layering in der Tasche oder unter der Jacke. Der Temperaturbereich für winterliche Ausfahrten liegt bei -4 °C bis 10 °C. Fazit Castelli Gold Days ist eine Damen-Midlayer für den Winter, die genau dann Sinn ergibt, wenn sich das Wetter während einer einzigen Ausfahrt verändert. Sie eignet sich für Rennrad, Gravel und Bikepacking, wenn Sie das Tempo wechseln und konstanten Komfort brauchen. In Schwarz lässt sie sich leicht mit Jacke und Base Layer kombinieren und wirkt dezent sportlich. Wichtige Eigenschaften Polartec® Alpha® 90 aktive Isolierung Asymmetrischer Half-Zip ohne unnötiges Volumen Hoher Kragen zum Schutz des Halses Damen-Regular-Fit zum Layering Wintereinsatz für Straße und Gravel100,00 €*Versand: 6,49 €Sichere Weiterleitung zum Anbieter
-
Bieg, Hartmut: InvestitionInvestition , Univ.-Professor Dr. Hartmut Bieg, Fachrichtung Wirtschaftswissenschaft, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Heinz Kußmaul, Direktor des Betriebswirtschaftlichen Instituts für Steuerlehre und Entrepreneurship am Lehrstuhl für Betriebswirtschaftslehre, insb. Betriebswirtschaftliche Steuerlehre, Universität des Saarlandes, Saarbrücken. Univ.-Professor Dr. Gerd Waschbusch, Inhaber des Lehrstuhls für Betriebswirtschaftslehre, insb. Bankbetriebslehre, Universität des Saarlandes, Saarbrücken. Dieses Lehr- und Handbuch wendet sich an Leser, die sich grundlegend und umfassend mit den Fragen der Investition und des Investitionsmanagements von Unternehmen auseinandersetzen wollen, wobei die betriebswirtschaftlich gebotene Entscheidungsorientierung in den Mittelpunkt der Überlegungen gestellt wird. Nach einer allgemeinen Einordnung der Investition von Unternehmen werden die einzelnen Verfahren der Investitionsrechnung mit ihren theorie- und praxisrelevanten Merkmalen vorgestellt und mit zahlreichen Beispielen untermauert sowie der Einfluss der Steuern und der Geldentwertung auf die Investitionsrechnung anschaulich dargestellt. Daran schließt sich die Behandlung der Unsicherheit bei Investitionsentscheidungen an, ehe auf Investitionsprogrammentscheidungen eingegangen und eine Beurteilung der Investitionsrechnungsverfahren vorgenommen wird. Den Abschluss bildet eine sehr ausführliche Untersuchung hinsichtlich der Unternehmensbewertung im Kontext der Investitionsrechnung. Aus dem Inhalt: Grundlagen, Grundprinzipien und Bestandteile der Finanzwirtschaft Einordnung der Investitionsrechnung und Investitionsentscheidungen Statische Verfahren der Investitionsrechnung Dynamische Verfahren der Investitionsrechnung (einschließlich der Endwertverfahren und der Bestimmung der optimalen Nutzungsdauer und des optimalen Ersatzzeitpunkts von Investitionen) Steuern und Geldentwertung in der Investitionsrechnung Unsicherheit bei Investitionsentscheidungen Investitionsprogrammentscheidungen Beurteilung der Investitionsrechnungsverfahren Gesamtbewertung von Unternehmen als spezieller Anwendungsfall der Investitionsrechnung , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 4. Auflage, Erscheinungsjahr: 20250331, Titel der Reihe: Vahlens Handbücher der Wirtschafts- und Sozialwissenschaften##, Autoren: Bieg, Hartmut~Kußmaul, Heinz~Waschbusch, Gerd, Edition: NED, Auflage: 25004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 362, Abbildungen: mit ca. 86 Abbildungen, Keyword: Entscheidungsorientierung; Finanzwirtschaft; Investitionsentscheidungen; Investitionsprogrammentscheidungen; Investitionsrechnung; Unternehmensfinanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Finanzmanagement~Management / Finanzmanagement, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Risikobewertung~Kosten- und Leistungsrechnung~Steuerplanung und Compliance~Unternehmensfinanzierung~Wirtschaftsmathematik und -informatik, IT-Management, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 392 Blätter, Länge: 240, Breite: 160, Höhe: 31, Gewicht: 808, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Asset-Allokation mit Kryptoassets, Fachbücher von Jörg WilligNiedrige Zinsen und eine höhere Inflation setzen Kapitalanleger unter Handlungsdruck. Vor der Aufgabe des langfristigen Kaufkrafterhalts stehen private Anleger ebenso wie Stiftungen, Pensionskassen, Staatsfonds und Family Offices. Institutionelle Investoren wenden sich daher schon seit Jahren alternativen Anlagen wie Venture Capital oder Private Equity-Beteiligungen zu. Schrittweise wächst auch die Aufgeschlossenheit gegenüber neuen digitalen Assets. Die Informationen zu dieser Anlageklasse sind jedoch noch fragmentiert und lückenhaft. Folgerichtig zählt die Londoner "Economist Group" das mangelnde Verständnis zu den grössten Hindernissen auf dem Weg zur Allokation von Kryptoassets. Praxisorientierte Darstellung aus Sicht der Investoren "Asset-Allokation für Kryptoassets" ist das erste Handbuch für die Integration digitaler Assets in Anlageportfolios. Martin Leinweber und Jörg Willig beantworten die relevanten Fragen aus der Perspektive von Investoren und lassen dabei ihre langjährige Erfahrung als institutionelle Portfolio Manager einfliessen. Neben einer Darstellung der Entstehung digitaler Assets und der dahinterstehenden Motivation gehen die Autoren ausführlich auf die für Anleger wichtigen Themengebiete ein: - Taxonomie und Bewertung von Kryptoassets - Kryptoassets als eigenständige Assetklasse - Chancen und Risiken im Vergleich zu anderen Anlagen - Gegenüberstellung von Krypto-Aktien und Kryptoassets - Allokationsquoten von Kryptoassets in der Asset-Allokation - Integration digitaler Assets in bekannte Langfriststrategien - Anlagemöglichkeiten und verfügbare Instrumente - Entwicklung der Marktinfrastruktur und Dienstleister Mit "Asset-Allokation mit Kryptoassets" zeigen die Autoren, wie private und professionelle Anleger digitale Assets in ihre Portfolios integrieren können. Interviews Abgerundet wird das Buch durch Interviews mit Spezialisten und einem Geleitwort von Alexander Höptner. Mit den Autoren sprachen: - Patrick Karb.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Asset-Allokation die Risiko-Rendite-Profile von Anlageportfolios?
Die Asset-Allokation bestimmt, wie die Vermögenswerte in einem Portfolio auf verschiedene Anlageklassen verteilt sind, z.B. Aktien, Anleihen, Immobilien. Eine ausgewogene Allokation kann das Risiko-Rendite-Profil optimieren, indem sie Diversifikation und Risikostreuung ermöglicht. Eine falsche Allokation kann zu einem unerwünschten Risiko-Rendite-Verhältnis führen und die Performance des Portfolios negativ beeinflussen. **
-
Bis wann Mittelschicht?
Bis wann Mittelschicht? Was meinst du mit dieser Frage? Möchtest du wissen, bis zu welchem Einkommensniveau man als Teil der Mittelschicht gilt? Oder geht es darum, wie lange die Mittelschicht als soziale Schicht bestehen wird? Es ist wichtig zu beachten, dass die Definition der Mittelschicht je nach Land und Region variieren kann. Zudem unterliegt die Zusammensetzung der Mittelschicht einem ständigen Wandel, der von wirtschaftlichen, sozialen und politischen Faktoren beeinflusst wird. Wenn du konkretere Informationen benötigst, lass es mich gerne wissen. Bis wann Mittelschicht? **
-
Wie beeinflusst die Asset-Allokation die langfristige Performance eines Investmentportfolios?
Die Asset-Allokation bestimmt, wie das Portfolio zwischen verschiedenen Anlageklassen aufgeteilt ist, z.B. Aktien, Anleihen, Immobilien. Eine gut durchdachte Asset-Allokation kann das Risiko reduzieren und die Rendite maximieren. Langfristig kann eine passende Asset-Allokation zu einer besseren Performance des Investmentportfolios führen. **
-
Wie hoch ist das Durchschnittsgehalt der Mittelschicht und der oberen Mittelschicht?
Das Durchschnittsgehalt der Mittelschicht variiert je nach Land und Region. In einigen Ländern liegt es bei etwa dem nationalen Durchschnittseinkommen, während es in anderen Ländern etwas darüber oder darunter liegen kann. Das Durchschnittsgehalt der oberen Mittelschicht liegt in der Regel über dem Durchschnitt der Gesamtbevölkerung, kann aber ebenfalls stark variieren. **
Ähnliche Suchbegriffe für Mittelschicht
-
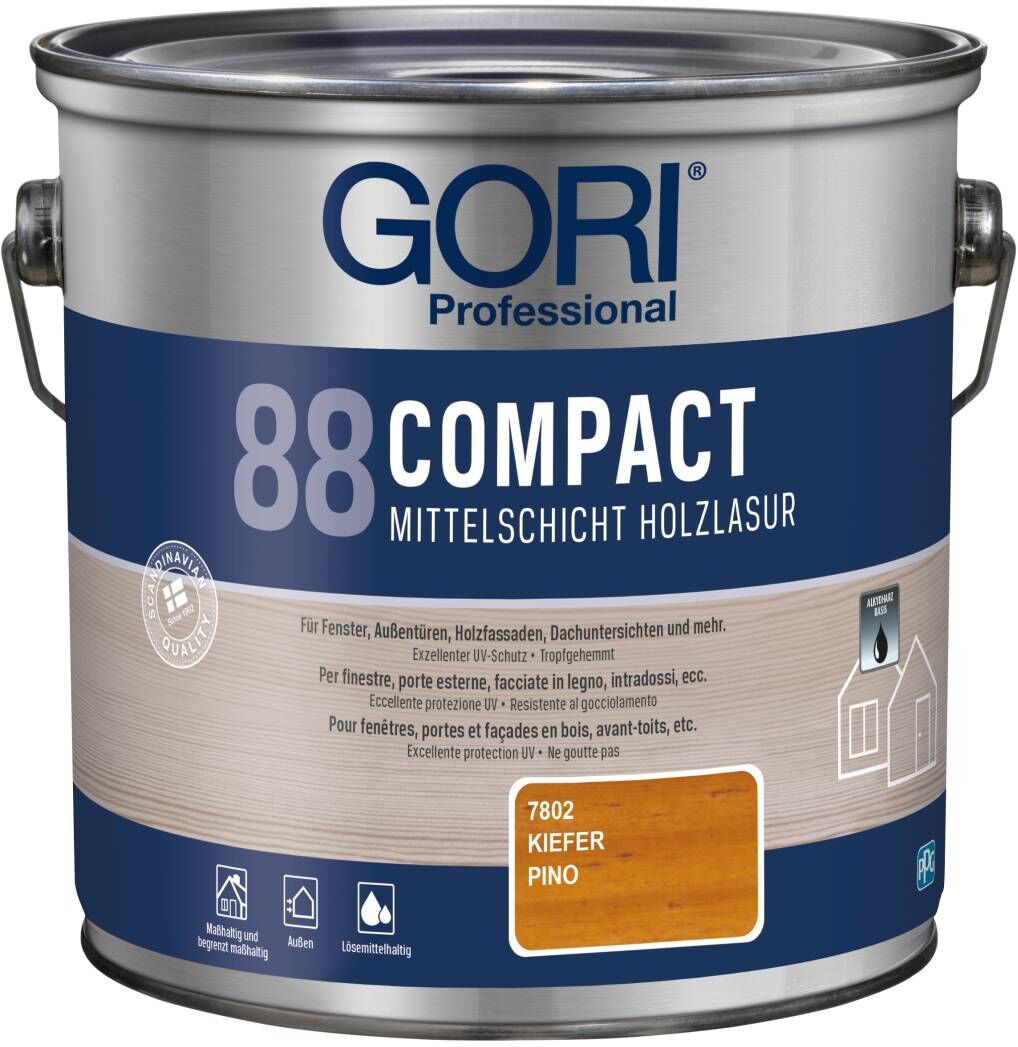
PPG Coatings GORI Professional 88 COMPACT, Mittelschicht-Holzlasur, kiefer, 2,5 lGORI 88 COMPACT Mittelschicht-Holzlasur ermöglicht Ihnen präzises, tropffreies Arbeiten, auch über Kopf. Sie ist für alle Hölzer im äußeren Bereich zu empfehlen und ermöglicht eine einfache Handhabung für komfortables Auftragen. Das Geheimnis des Erfolgs von GORI 88 COMPACT Mittelschicht Holzlasur liegt in ihrer Rezeptur. Neben der einfachen Streichbarkeit vereint sie zwei Eigenschaften. Einerseits ist sie mittelschichtig und verleiht maßhaltigem Holz somit einen zuverlässigen, dauerhaften Schutz. Andererseits wittert sie erodierend ab, d.h. sie dünnt sehr gleichmäßig aus, so dass selbst mit der Zeit ein Abblättern verhindert wird. Einsatzgebiete: Holzfassaden, z.B. Stülpschalung, Boden-Deckelverschalung, Holzschindelverkleidungen, Dachuntersichten, Fachwerkbalken etc. für maßhaltige und begrenzt maßhaltige Holzbauteile (Fenster und Außentüren) geeignet NICHT auf Terrassen- und Balkonböden, Gartenparkett, etc. anwenden!!! Eigenschaften: tropfgehemmte, mittelschichtige Holzlasur mit hoher Reichweite einfach und sauber zu verarbeiten, selbst über dem Kopf Kein Abblättern und Abplatzen vermindert Austrocknung, Rissbildung und Verformung des Holzes Beständigkeit der Oberfläche eines Fensteranstriches gegenüber Reinigungslösung, Reinigungsmitteln und Desinfektionsmitteln nach VDL–Richtlinie 12, Pkt. 6.1, 6.2 (gemäß DIN 68861, Teil 1 (Beanspruchungsgruppe 1B, Prüfdauer 1 h) in Verbindung mit EN 12720) geprüft. Hierdurch ist der Nachweis für die Eignung der Fensterbeschichtung in Großküchen, Gaststätten, Krankenhäusern, Altenheimen, etc. erbracht Farbe: kiefer Inhalt: 2,5 l (2,5 Liter reicht für ca. 32,5 m²) (gehobeltes Holz)85,29 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
PPG Coatings GORI Professional 88 COMPACT, Mittelschicht-Holzlasur, nussbaum, 2,5 lGORI 88 COMPACT Mittelschicht-Holzlasur ermöglicht Ihnen präzises, tropffreies Arbeiten, auch über Kopf. Sie ist für alle Hölzer im äußeren Bereich zu empfehlen und ermöglicht eine einfache Handhabung für komfortables Auftragen. Das Geheimnis des Erfolgs von GORI 88 COMPACT Mittelschicht Holzlasur liegt in ihrer Rezeptur. Neben der einfachen Streichbarkeit vereint sie zwei Eigenschaften. Einerseits ist sie mittelschichtig und verleiht maßhaltigem Holz somit einen zuverlässigen, dauerhaften Schutz. Andererseits wittert sie erodierend ab, d.h. sie dünnt sehr gleichmäßig aus, so dass selbst mit der Zeit ein Abblättern verhindert wird. Einsatzgebiete: Holzfassaden, z.B. Stülpschalung, Boden-Deckelverschalung, Holzschindelverkleidungen, Dachuntersichten, Fachwerkbalken etc. für maßhaltige und begrenzt maßhaltige Holzbauteile (Fenster und Außentüren) geeignet NICHT auf Terrassen- und Balkonböden, Gartenparkett, etc. anwenden!!! Eigenschaften: tropfgehemmte, mittelschichtige Holzlasur mit hoher Reichweite einfach und sauber zu verarbeiten, selbst über dem Kopf Kein Abblättern und Abplatzen vermindert Austrocknung, Rissbildung und Verformung des Holzes Beständigkeit der Oberfläche eines Fensteranstriches gegenüber Reinigungslösung, Reinigungsmitteln und Desinfektionsmitteln nach VDL–Richtlinie 12, Pkt. 6.1, 6.2 (gemäß DIN 68861, Teil 1 (Beanspruchungsgruppe 1B, Prüfdauer 1 h) in Verbindung mit EN 12720) geprüft. Hierdurch ist der Nachweis für die Eignung der Fensterbeschichtung in Großküchen, Gaststätten, Krankenhäusern, Altenheimen, etc. erbracht Farbe: nussbaum Inhalt: 2,5 l (2,5 Liter reicht für ca. 32,5 m²) (gehobeltes Holz)85,29 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, Verluste in einem Bereich durch Gewinne in einem anderen auszugleichen. Durch die Streuung des Portfolios über verschiedene Anlageklassen und Branchen kann das Risiko eines Totalverlusts reduziert werden. Zudem kann die Diversifikation dazu beitragen, die Rendite zu maximieren, da sie es ermöglicht, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Bereichen zu nutzen. Eine gut diversifizierte Anlagestrategie kann dazu beitragen, die Volatilität des Portfolios zu verringern und langfristig stabile Renditen zu erzielen. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen und -instrumente zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu verringern. Gleichzeitig kann Portfolio-Diversifikation dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen und Anlagechancen zu profitieren. Eine gut diversifizierte Anlagestrategie kann somit dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren. **
-
Warum ist Portfolio-Diversifikation ein wichtiger Aspekt der Anlagestrategie und wie kann sie dazu beitragen, das Risiko zu minimieren und die Rendite zu maximieren?
Portfolio-Diversifikation ist wichtig, um das Risiko zu minimieren, da sie es ermöglicht, das Kapital auf verschiedene Anlageklassen zu verteilen. Durch die Streuung des Portfolios über verschiedene Anlagen können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Dies trägt dazu bei, das Gesamtrisiko zu reduzieren. Gleichzeitig kann Portfolio-Diversifikation auch dazu beitragen, die Rendite zu maximieren, da sie die Möglichkeit bietet, von verschiedenen Marktbedingungen zu profitieren und Chancen in verschiedenen Anlageklassen zu nutzen. Durch die Kombination von verschiedenen Anlagen kann das Portfolio insgesamt eine bessere Rendite erzielen, als wenn das Kapital nur in eine Anlageklasse investiert wäre. **
-
Wie kann eine optimale Asset-Allokation die Rendite meines Portfolios maximieren?
Eine optimale Asset-Allokation kann die Rendite eines Portfolios maximieren, indem sie eine ausgewogene Mischung verschiedener Anlageklassen wie Aktien, Anleihen und Rohstoffe verwendet. Durch Diversifikation können Verluste in einem Bereich durch Gewinne in einem anderen Bereich ausgeglichen werden. Eine regelmäßige Überprüfung und Anpassung der Allokation entsprechend der aktuellen Marktsituation kann ebenfalls dazu beitragen, die Rendite zu maximieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.